Daily
Sistema bancario panameño registra alza en depósitos

A junio de 2026, la liquidez bancaria subió, pero las ganancias disminuyeron.
Redacción: DNews507 – Fuente: RRPP MEF
Panamá, 24 de septiembre de 2026 – El Sistema Bancario Nacional (SBN) finalizó el primer semestre de 2026 proyectando un marco de estabilidad operativa y solvencia patrimonial, según los últimos registros oficializados por la Dirección de Análisis Económico y Social del Ministerio de Economía y Finanzas (MEF) en conjunto con la Superintendencia de Bancos de Panamá (SBP). El balance general al cierre de junio expone un desempeño caracterizado por la solidez en sus indicadores de liquidez y un incremento constante en la captación de fondos, situando al centro financiero panameño en una postura de resguardo ante la coyuntura económica regional. Sin embargo, detrás de la estabilidad estructural comunicada por las entidades oficiales, coexisten dinámicas dispares entre la expansión del crédito al consumo, la atracción del capital extranjero y un estrechamiento marginal en los márgenes de rentabilidad neta del sector.
En materia de disponibilidad financiera, el índice de liquidez del sistema bancario alcanzó un 56.3% al término de junio de 2026, lo que representa un repunte comparativo de 3.6 puntos porcentuales frente al 52.7% documentado en el mismo periodo del año anterior, situándose holgadamente por encima del mínimo legal exigido. Este blindaje se sustentó principalmente en el dinamismo de los depósitos totales, los cuales crecieron un 6.6% interanual. Al desglosar la estructura del pasivo, los depósitos de fondos externos mostraron un avance del 9.9%, superando significativamente la tasa de expansión de la captación local, que se situó en un 5.1%. Si bien esta tendencia convalida la confianza de los inversionistas internacionales en la plaza bancaria, revela al mismo tiempo una mayor dependencia del capital extranjero para sostener los niveles de liquidez frente a un ahorro interno de crecimiento más moderado.
El comportamiento de la cartera crediticia reflejó una expansión total del 2.4%, apalancada fundamentalmente por el crédito otorgado al exterior, mientras que el crédito interno mantuvo una trayectoria más pausada con un modesto aumento del 1.4%. Dentro del mercado doméstico, el principal motor prestamista no se ubicó en los sectores de infraestructura o inversión productiva de largo plazo, sino en el financiamiento al consumo personal. Este rubro registró un incremento absoluto de $847.1 millones de dólares, lo que equivale a una variación positiva del 5.8%. El marcado volumen captado por los préstamos personales y tarjetas de crédito evidencia un recurso persistente de los hogares para financiar el gasto corriente, marcando un claro contraste con el menor dinamismo que muestran las carteras de financiamiento empresarial o comercial interno.
En lo referente al flujo de nuevas operaciones, los créditos otorgados durante la primera mitad del año registraron un crecimiento marginal del 0.7% en comparación con el periodo previo. Los datos abiertos de la entidad reguladora destacan la colocación en renglones clave como la industria, las empresas financieras y el propio consumo personal como los segmentos de mayor actividad crediticia. No obstante, al comparar la velocidad con la que se expanden las colocaciones nuevas frente a la acumulación del saldo total, se percibe una desaceleración en el ritmo de colocación fresca en sectores neurálgicos para el desarrollo económico local. Esta divergencia pone de relieve la cautela con la que tanto los agentes bancarios como los tomadores de crédito evalúan la absorción de nueva deuda productiva.
A pesar del crecimiento en la masa de depósitos y el volumen de la cartera crediticia, la rentabilidad final del centro bancario mostró un sesgo a la baja. Las utilidades netas acumuladas del sistema totalizaron $1,271.7 millones de dólares al cierre de junio de 2026, cifra que representa una contracción interanual del 2.2%. La Superintendencia de Bancos atribuye este resultado a dos factores clave: el incremento intencional de las provisiones bancarias para mitigar eventuales pérdidas por préstamos en mora y la elevación generalizada de los gastos operativos. Este incremento en el colchón de provisiones sugiere una actitud preventiva por parte de los bancos ante un posible deterioro en la capacidad de pago de los deudores, priorizando la cobertura de riesgo sobre la maximización inmediata de dividendos.
El panorama del Sistema Bancario Nacional a mediados de 2026 dibuja una arquitectura financiera sólida y fuertemente respaldada por liquidez externa e interna, pero atravesada por tensiones estructurales en su modelo de ingresos. La fortaleza de los depósitos internacionales y el cumplimiento regulatorio garantizan la solvencia del mercado; sin embargo, el crecimiento del crédito doméstico concentrado en el consumo personal y el aumento de las provisiones preventivas advierten sobre desafíos latentes en la economía real. El equilibrio entre sostener la liquidez, gestionar los costos operativos y moderar el apalancamiento de los particulares definirá la capacidad del sector para mantener su rol como motor de desarrollo económico en el mediano plazo.






El MOP asumirá la renovación de Calle 50 tras descartarla la Alcaldía
Redacción: DNews507 – Fuente: RRPP MOP
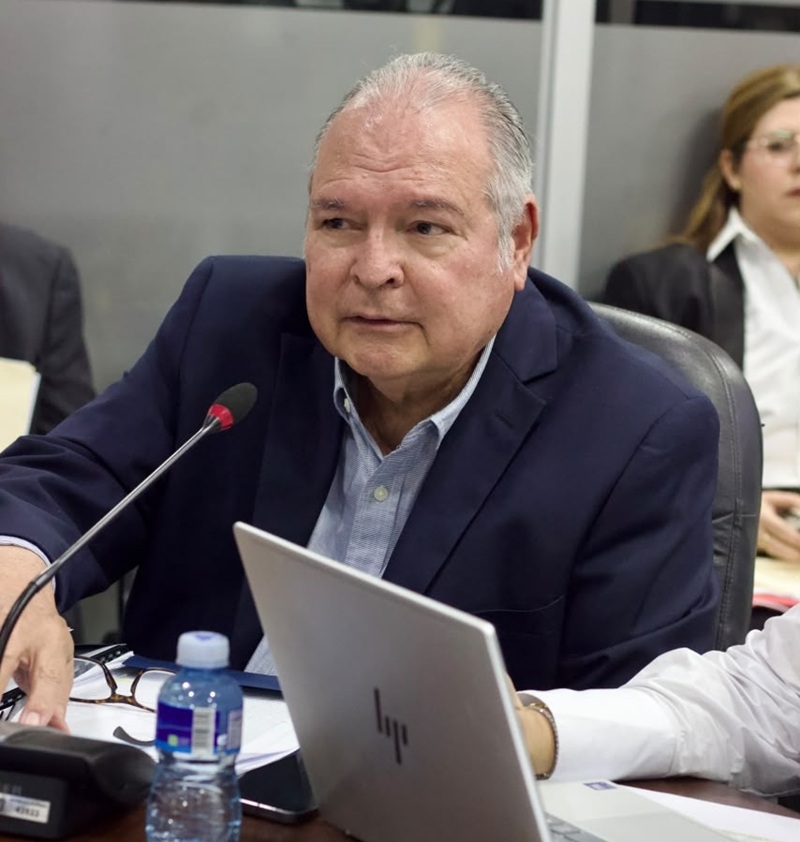
Panamá, 25 de septiembre de 2026 – El Ministerio de Obras Públicas (MOP) ha confirmado la incorporación formal a su plan de inversiones para el año 2027 del proyecto de renovación urbana e infraestructura vial en la avenida Nicanor de Obarrio, conocida como Calle 50. La intervención estatal surge tras la decisión de la Alcaldía de Panamá de descartar la obra debido a severas limitaciones en sus recursos presupuestarios. Según lo detallado por el titular del MOP, José Luis Andrade, la institución nacional no solo rescatará la iniciativa en el principal eje financiero y comercial de la capital, sino que replanteará la escala del proyecto para ejecutar una modernización integral bajo la jurisdicción del Gobierno Central.
El traspaso de este proyecto evidencia las discrepancias operativas y de capacidad financiera entre el gobierno municipal y el nivel central. Mientras que los planes de ordenamiento microurbano y recuperación de espacios peatonales corresponden por diseño a la gestión de los municipios, la imposibilidad fiscal de la Alcaldía capitalina de sostener obras de envergadura traslada nuevamente la carga de inversión al presupuesto estatal. Esta dinámica centralizadora resuelve la parálisis del proyecto, pero pone de manifiesto la falta de autonomía financiera de los gobiernos locales para transformar de forma independiente la infraestructura crítica de sus distritos.
En el plano técnico, la propuesta rediseñada por la Dirección Nacional de Estudios y Diseños del MOP modifica sustancialmente el perfil original. La propuesta edilicia previa se limitaba a un tramo parcial desde las cercanías de la avenida Federico Boyd hasta un sector intermedio del corredor. En contraste, la planificación ampliada del MOP abarcará la totalidad de la Calle 50, incluyendo la reconstrucción de los sistemas de drenaje pluvial para mitigar las inundaciones recurrentes, la adecuación de aceras bajo criterios de accesibilidad universal y una interconexión peatonal eficiente hacia las estaciones del Metro de Panamá sobre la Vía España.
El plan vial anunciado para el distrito capital contempla además un paquete de intervenciones en otros puntos neurálgicos con alto volumen de tráfico. Destaca la evaluación de rampas de acceso y cruces peatonales en la Vía Brasil y sus calles adyacentes, abarcando desde la salida del Corredor Sur (área de Metrobank) hasta el entorno de la avenida Samuel Lewis. Asimismo, se incluye la rehabilitación integral de las avenidas Nacional y Frangipani —iniciativa que ya cuenta con código en el Sistema Nacional de Inversiones Públicas (SINIP) para su licitación— y el diseño de un intercambiador vial en Llano Bonito, corregimiento de Juan Díaz, para agilizar la conectividad con la avenida José Agustín Arango.
El diferimiento de las obras hasta la vigencia fiscal de 2027 impone un desafío de fiscalización y gestión de datos abiertos institucionales. La consulta de antecedentes en portales como PanamáCompra y el SINIP demuestra que los proyectos urbanos de alta complejidad suelen enfrentar retrasos significativos derivados de la reubicación de servicios públicos subterráneos (agua, electricidad y telecomunicaciones) y de ajustes en la servidumbre vial. Garantizar pliegos de licitación transparentes y cronogramas de ejecución rigurosos resultará indispensable para evitar adendas de costo y contratiempos prolongados que afecten el libre tránsito y la actividad económica en las zonas intervenidas.
A continuación, se detalla el desglose técnico y administrativo del portafolio de proyectos de infraestructura vial y urbana anunciados por la institución para el área metropolitana:
| Proyecto / Vía | Cobertura Geográfica | Alcance Principal de las Obras | Objetivo Urbano / Movilidad | Estatus Administrativo |
| Renovación Urbana Calle 50 | Avenida Nicanor de Obarrio (Extensión total) | Modernización de drenajes, nuevas aceras y recuperación de espacio público. | Mejorar el tránsito peatonal e integrar el corredor con el Metro de Panamá. | Programado para presupuesto de inversión 2027. |
| Adecuación Vía Brasil | Desde salida del Corredor Sur (Metrobank) hasta Av. Samuel Lewis | Construcción de rampas de acceso, cruces peatonales y ordenamiento de calles aledañas. | Facilitar la conectividad vehicular y la seguridad peatonal en intersecciones complejas. | En fase de evaluación técnica e ingeniería. |
| Rehabilitación Av. Nacional y Frangipani | Avenidas Nacional y Frangipani (Corregimientos centrales) | Rehabilitación integral de la capa de rodadura y adecuaciones estructurales. | Restaurar el flujo vehicular en arterias de alto tráfico comercial y colectivo. | Registrado en SINIP; licitación proyectada. |
| Intercambiador Vial Llano Bonito | Corregimiento de Juan Díaz (Llano Bonito / Av. José Agustín Arango) | Infraestructura de desnivel/intercambiador vehicular. | Descongestionar el cuello de botella vehicular en el sector este de la ciudad. | En etapa de planificación y diseño vial. |
La intervención asumida por el MOP en la Calle 50 y los corredores conexos representa un alivio necesario ante la parálisis de los planes municipales de ordenamiento. No obstante, el verdadero impacto de estas inversiones no dependerá únicamente de la transferencia de la titularidad de los proyectos, sino de la disciplina fiscal con la que se liciten, el cumplimiento estricto de los plazos de entrega y la capacidad de articular una infraestructura duradera que equilibre las necesidades del transporte vehicular con la movilidad peatonal.
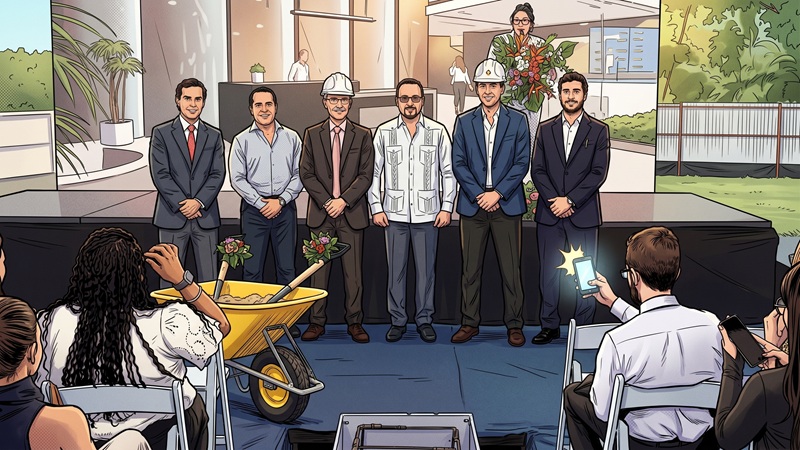
La actualización del esquema de Inversionista Calificado impulsa desarrollos de alto perfil.
Redacción: DNews507 – Fuente: RRPP MERCAN Panamá / ComsMarket
Panamá, 25 de septiembre de 2026 – La colocación de la primera piedra del proyecto residencial Albor at Santa María marca el ingreso formal de la firma canadiense Mercan Group al segmento habitacional de Panamá, en una maniobra corporativa que coincide de forma estratégica con la promulgación del Decreto Ejecutivo No. 17 de 8 de septiembre de 2026. Con una estructura planificada de 48 pisos, 200 apartamentos y unidades cuyas dimensiones oscilan entre los 81 y 176 metros cuadrados, el complejo busca canalizar la liquidez proveniente del capital extranjero atraído por el renovado marco de incentivos migratorios. La iniciativa representa una adición de peso al portafolio regional de la desarrolladora, proyectando su culminación para el año 2028 en una de las zonas de mayor plusvalía de la capital panameña.
El núcleo normativo que enmarca esta inversión radica en la reestructuración del Programa de Inversionista Calificado, regulado mediante el Decreto Ejecutivo No. 17. La nueva disposición legal introduce una asimetría intencional al fijar el umbral mínimo de inversión en USD 300,000 para propiedades inmobiliarias de primera venta, mientras que eleva la cuantía a USD 500,000 para transacciones en el mercado secundario. Esta diferenciación regulatoria busca desincentivar el traspaso pasivo de bienes preexistentes y direccionar el capital foráneo hacia obras nuevas, estimulando de manera directa la cadena de valor de la construcción, el consumo de insumos locales y la generación de mano de obra intensiva en la fase de desarrollo.
Desde una perspectiva cuantitativa, los datos del Ministerio de Comercio e Industrias (MICI) confirman una aceleración en la captación de fondos internacionales. Durante el periodo comprendido entre julio de 2025 y junio de 2026, la entidad emitió 268 certificados de Inversionista Calificado que representaron un volumen de USD 113.6 millones, lo que equivale a un incremento del 26.08% en capital acumulado y de un 38.86% en certificados adjudicados frente al periodo previo (193 certificados por USD 90.1 millones). Sin embargo, el análisis comparativo evidencia una severa concentración de estos flujos: el 87.3% del capital total captado (aproximadamente USD 99.17 millones) se dirigió exclusivamente al rubro inmobiliario, dejando una participación marginal para instrumentos de renta fija, bolsa o proyectos de innovación tecnológica.
En este escenario, la oferta comercial de Albor at Santa María, con precios base fijados en USD 364,000, se sitúa estratégicamente por encima del límite legal de USD 300,000 exigido para certificar la residencia permanente mediante primera compra. Al alinearse con los requisitos exigidos por el MICI, la desarrolladora convierte el activo inmobiliario en un vehículo llave en mano para compradores internacionales. A pesar de que Mercan Group ostenta un portafolio global superior a los USD 2,000 millones y una presencia local acumulada de USD 200 millones, el éxito de la absorción de estas 200 unidades dependerá de la estabilidad de la demanda foránea frente a otros mercados competidores de la región que disputan esquemas similares de movilidad por inversión.
Aunque la narrativa oficial destaca la generación de empleo y la dinamización económica a corto plazo derivables de la construcción, analistas del sector inmobiliario plantean interrogantes sobre la sostenibilidad del modelo a largo plazo. La continua inyección de capital extranjero en segmentos de alto perfil consolida una oferta orientada predominantemente al inversionista de alto patrimonio, lo cual distorsiona los costos promedio del suelo urbano y ejerce poca presión sobre la solución del déficit habitacional local. Si bien la fase constructiva inyecta dinamismo temporal, la absorción de estos apartamentos como activos financieros vacíos o de alquiler vacacional atenúa el impacto estructural esperado en términos de consumo interno permanente.

A continuación, se sintetizan las métricas clave del desarrollo inmobiliario y los parámetros normativos que rigen el Programa de Inversionista Calificado en Panamá:
| Indicador / Parámetro | Detalle Institucional y Corporativo |
| Proyecto Residencial | Albor at Santa María (Mercan Group) |
| Dimensiones de Edificación | 48 pisos / 200 unidades residenciales (81 m² a 176 m²) |
| Inversión Mínima en Proyecto | Desde USD 364,000 |
| Proyección de Entrega | Año 2028 |
| Inversión Mínima (Primera Venta) | USD 300,000 (Decreto Ejecutivo No. 17 de 2026) |
| Inversión Mínima (Mercado Secundario) | USD 500,000 (Decreto Ejecutivo No. 17 de 2026) |
| Certificados Otorgados (2025-2026) | 268 certificaciones (+38.86% vs. periodo anterior) |
| Monto Captado (2025-2026) | USD 113.6 millones (+26.08% vs. periodo anterior) |
| Concentración Inmobiliaria | 87.3% del total de capital captado |
El desarrollo de Albor at Santa María constituye un termómetro relevante para evaluar la efectividad de la política pública panameña en la atracción de capitales de largo plazo bajo reglas de juego actualizadas. En un entorno internacional altamente competitivo por la captación de patrimonios privados, la ratificación de garantías jurídicas y la ejecución en los plazos previstos hasta 2028 serán factores determinantes para comprobar si este volumen de inversión se traduce en un crecimiento económico equilibrado o si reafirma la dependencia del sector inmobiliario como único motor de la migración calificada.
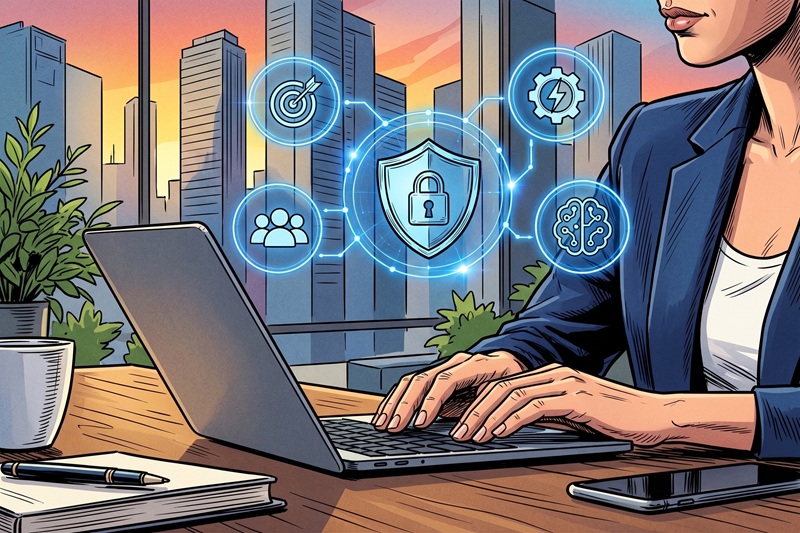
Nuevas regulaciones y riesgos tecnológicos en Panamá obligan a blindar datos empresariales.
Redacción: DNews507 – Fuente: Impacto S
Panamá 25 de septiembre de 2026 – La reciente aprobación de la Estrategia Nacional de Inteligencia Artificial en agosto marca un hito en la agenda de transformación digital de Panamá, pero también desplaza el foco del debate hacia la capacidad real de las organizaciones para proteger sus activos críticos. Mientras el discurso público promueve la eficiencia y el crecimiento a través de la automatización avanzada, la integración de la inteligencia artificial en los sectores productivo y gubernamental expone fallas preexistentes en la gobernanza de datos y la gestión de accesos. Este nuevo entorno exige que las decisiones sobre innovación tecnológica no se tomen de forma aislada, sino bajo una evaluación rigurosa del impacto operativo.
El panorama de ciberamenazas en el país evidencia la urgencia de esta discusión. Según datos de la Autoridad Nacional para la Innovación Gubernamental (AIG), su Centro de Operaciones de Ciberseguridad mantiene en monitoreo constante a 20 instituciones consideradas críticas y 15 sistemas altamente sensibles ante continuos intentos de ataque. A escala global, la consultora Gartner identificó que el uso de la inteligencia artificial para hallar vulnerabilidades constituye el principal riesgo emergente durante el segundo trimestre de 2026. Esta coincidencia entre los registros locales y los indicadores internacionales confirma que los atacantes están empleando automatización avanzada para explorar brechas con mayor rapidez que la capacidad de respuesta tradicional de las organizaciones.
A diferencia de los ciclos tecnológicos anteriores, el despliegue de algoritmos interactivos y modelos generativos amplía de manera exponencial la superficie de ataque. La interconexión entre bases de datos, infraestructuras en la nube y aplicaciones de terceros genera un ecosistema complejo donde la pérdida de control de un solo nodo puede comprometer la totalidad de la operación. Informes de la industria advierten que la aceleración en la adopción suele dejar en segundo plano la actualización de las arquitecturas heredadas, creando un desequilibrio entre el apetito de innovación del negocio y la capacidad operativa de los equipos de seguridad informática.
Frente a este escenario, voceros del sector privado destacan la necesidad de un cambio estructural en el abordaje defensivo. Carlos Metre, Country Manager de SPC Internacional en Panamá, señala que la interrogante prioritaria para los ejecutivos debe centrarse en los activos que se deben resguardar antes de escalar el uso de herramientas inteligentes. La proliferación de agentes autónomos introduce identidades sintéticas y permisos delegados que, según proyecciones de Gartner, explicarán el 25% de las brechas de seguridad para el año 2028 si no se implementan controles de acceso sensibles al contexto dinámico del negocio.
La convergencia entre la regulación estatal y las mejores prácticas internacionales demuestra que la continuidad del negocio no se limita a prevenir intrusiones externas, sino a garantizar la resiliencia operativa ante fallas imprevistas. El análisis comparativo de incidentes regionales revela que las interrupciones provocadas por desconfiguraciones en entornos multi-nube o fugas de información a través de modelos de lenguaje generan pérdidas económicas directas y daños reputacionales severos. Por ello, la evaluación integral de redes, datos y salvaguardas tecnológicas se posiciona como una exigencia mínima indispensable para sostener la competitividad en el mercado local.
Ante este escenario, SPC Internacional identifica cuatro decisiones estratégicas que las organizaciones deben resolver antes de ampliar el uso de inteligencia artificial:
- Definir qué datos utilizará la IA y quién puede acceder a ellos: Antes de incorporar nuevas herramientas, las organizaciones necesitan identificar qué información utilizará la IA, dónde se encuentra y quién o qué sistemas podrán acceder a ella. Esto cobra especial relevancia con la expansión de los agentes de IA, que introducen nuevas identidades y permisos. Gartner prevé que, para 2028, el 25% de las brechas involucrarán superficies de ataque basadas en agentes, entre otros factores, por identidades de máquina deficientes y falta de controles de acceso sensibles al contexto.
- Identificar qué procesos y sistemas son críticos: No todos los activos tienen el mismo impacto sobre la operación. Las empresas deben determinar qué funciones no pueden detenerse, qué sistemas las soportan y cuál sería el impacto operativo y económico de una interrupción. Esto permite priorizar controles y recursos según el nivel de riesgo.
- Preparar la infraestructura antes de escalar: La adopción de IA incorpora nuevas conexiones entre aplicaciones, servicios en la nube, APIs y otros componentes tecnológicos. Por ello, la infraestructura que soportará estas soluciones debe evaluarse como parte de la estrategia de adopción y no después de implementarlas.
- Definir cómo responder y mantener la operación: La preparación no termina en prevenir un incidente. Las organizaciones necesitan establecer responsables, mecanismos de contención, procesos de recuperación y alternativas que permitan mantener las funciones críticas mientras los sistemas son restablecidos.
La integración segura de la inteligencia artificial en Panamá dependerá en última instancia del equilibrio entre la velocidad de implementación y la madurez de la infraestructura de ciberseguridad. Tal como concluye el análisis del sector, el valor estratégico de la tecnología no reside únicamente en su capacidad de automatización, sino en la solidez de los controles que respaldan su funcionamiento continuo, garantizando la sostenibilidad y resiliencia de la economía digital.


Lo que no hizo la Alcaldía de Panamá, lo hará el MOP

Errores en medicamentos revelan vacíos sanitarios regionales

Mercan Group inicia torre Albor tras decreto


-
 Turismo1 año ago
Un refugio moderno bajo el sello Choice Hotels en Calama, Chile
-
 Daily2 años ago
Movimiento de contenedores TEUs con 15.1% de crecimiento
-
 Ciencia y Salud1 año ago
Vacunas: Salvan vidas humanas y generan ahorros en los sistemas de salud
-
 Ciencia y Salud1 año ago
Foro abrió la discusión sobre la urgente necesidad de priorizar la atención de la salud visual de los panameños
-
 Ciencia y Salud1 año ago
Panamá busca revolucionar su sistema de salud con modelos innovadores de financiamiento y tecnología
-
 Ciencia y Salud2 años ago
Fedefarma llama a invertir en la salud de las mujeres por el bien de la familia, los sistemas de salud y la sociedad
-
 Innovación2 años ago
Samsung presentará en el CES 2025 las startups del C-Lab pioneras en IA, IoT, salud digital y robótica
-
 Daily1 año ago
Puente vehicular sobre el Río Bayano entra en su fase final de construcción