

Ciencia y Salud
Alianza médica regional agiliza acceso a fármacos

Mecanismo Reliance reduce drásticamente tiempos de espera para aprobación de medicamentos innovadores
Redacción: DNews507 / Fuente: RRPP Fedefarma
Panamá, 29 de junio de 2026 – El acceso oportuno a la innovación farmacéutica es un factor crítico para la salud pública y la supervivencia de los pacientes que esperan terapias de última generación. En la región, la Federación Centroamericana y del Caribe de Laboratorios Farmacéuticos (Fedefarma) destacó el impacto del mecanismo Reliance, una estrategia promovida por la Organización Mundial de la Salud (OMS) que permite a las agencias locales validar las evaluaciones de autoridades de alto desempeño como la FDA o la EMA. Esta práctica optimiza los recursos estatales al evitar la duplicación de rigurosos análisis técnicos y acelera la disponibilidad de tratamientos esenciales.

La voluntad política y los marcos legales sólidos son indispensables para transformar la gestión de la salud y consolidar estas buenas prácticas regulatorias en los sistemas sanitarios locales. Según datos de la Federación Internacional de Fabricantes y Asociaciones Farmacéuticas (IFPMA), los medicamentos y las vacunas representan más del 70% del aumento de la esperanza de vida en países en desarrollo. Con la proyección de que se lancen entre 350 y 400 nuevas moléculas médicas para el año 2030, el éxito de estos sistemas ágiles determinará qué tan rápido se beneficiará la población.
Panamá lidera actualmente esta transformación regulatoria tras cumplir un año de la implementación del Decreto 12 en junio de 2025. Esta normativa reconoce formalmente las evaluaciones de las agencias listadas por la OMS, permitiendo que registros sanitarios que antes demoraban meses o años, ahora se gestionen en aproximadamente 10 días. El panorama en la región muestra distintas velocidades y esfuerzos continuos, reflejados en el monitoreo oficial:
Avances en Centroamérica y El Caribe en adopción del reliance
- Panamá: Encabeza los avances del último año tras implementar “el Decreto 12” en junio de 2025, el cual reconoce a las autoridades listadas por la OMS y posibilita aprobaciones de registro de medicamentos en unos 10 días.
- República Dominicana: Se ha consolidado como un modelo a seguir, con un reglamento robusto de más de dos años que permite aprobaciones de registros en aproximadamente 10 días.
- Costa Rica: Es en este año que el Ministerio de Salud inició el proceso para un nuevo reglamento de homologación, con la ambiciosa meta de reducir los tiempos de registro de los 6-8 meses actuales a menos de 30 días.
- Guatemala: Si bien posee normativa vigente sobre reliance y un listado de autoridades reconocidas, la industria busca apoyar para superar los retrasos actuales, de 1 a 2 años. (Ver infografía)
La urgencia de consolidar este modelo es evidente al contrastarla con la realidad de América Latina. Según el indicador WAIT de FIFARMA, los pacientes de la región esperan en promedio hasta 5 años entre el registro de un fármaco y su disponibilidad real en los sistemas de salud pública. Para contrarrestar este retraso, el Comité de Asuntos Regulatorios de Fedefarma sistematizó las ventajas directas de esta metodología:
Beneficios de la implementación del reliance
- Aprobaciones aceleradas: Tiene el potencial de reducir los tiempos de aprobación de medicamentos, pasando en algunos escenarios de demorar 5 años (registro y disponibilidad en la seguridad social) a tan solo 90 días.
- Eficiencia de recursos: Evita la duplicación de esfuerzos técnicos al no tener que rehacer evaluaciones completas desde cero, ahorrando valiosos recursos estatales.
- Calidad garantizada: Garantiza la seguridad, eficacia y calidad de los productos, basándose en la confianza de autoridades validadas internacionalmente.
- Alineación global: Permite la estandarización y alineación a estándares internacionales, logrando un acceso más ágil para los pacientes.
Finalmente, la integración técnica e intercambio entre países se ejecuta a través de tres modalidades clave: el reconocimiento unilateral, el reconocimiento mutuo y el trabajo conjunto. El reconocimiento unilateral destaca en América Latina al adoptar criterios de agencias internacionales de referencia, agilizando los procesos de registro. Por su parte, el trabajo conjunto y la reciprocidad facilitan la cooperación técnica multilateral, logrando respuestas mucho más eficientes ante las prioridades de salud y optimizando la carga administrativa de las agencias locales.



Siete años de burocracia distancian a pacientes panameños de tratamientos aprobados mundialmente.
Redacción: DNews507 – Fuente: RRPP FEDEFARMA
Panamá, 9 de septiembre de 2026 – El ecosistema de salud pública en Panamá enfrenta una severa encrucijada institucional revelada por la edición 2026 del indicador regional WAIT (Waiting to Access for Innovative Therapies), elaborado conjuntamente por IQVIA y la Federación Latinoamericana de la Industria Farmacéutica (FIFARMA). La investigación sitúa al país en una posición crítica frente al resto de América Latina al registrar el tiempo de espera más prolongado de la región para que un medicamento de última generación pase de la aprobación de agencias reguladoras internacionales —como la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) o la Agencia Europea de Medicamentos (EMA)— a estar efectivamente disponible para el paciente. Este desfase asistencial y administrativo contrasta de manera directa con las iniciativas gubernamentales recientes destinadas a la modernización de los procesos de compra y registro de insumos médicos.
Con una marca de 91 meses —equivalente a 7 años y 7 meses—, Panamá se ubica como un caso atípico y desfavorable en la medición comparativa, alejándose de manera sustancial del promedio latinoamericano, el cual se sitúa en 5.7 años (68 meses). Los datos del informe demuestran que, mientras otras naciones del bloque reducen o contienen sus trámites de incorporación sanitaria —Perú registra un promedio de inclusión en formulario de 23 meses—, los ciudadanos panameños sufren una brecha prolongada entre la disponibilidad teórica de una terapia y su reembolso total o parcial por parte del sistema público. A nivel humano y epidemiológico, esta distorsión administrativa paraliza la intervención temprana en patologías complejas como neoplasias, trastornos neurodegenerativos y enfermedades raras, acelerando la progresión de los padecimientos e incrementando los costos operativos de atención hospitalaria de mayor complejidad.

La persistencia de esta dilatación procesal choca formalmente con las medidas regulatorias adoptadas por el Estado panameño en el último ejercicio presupuestario, entre las que destaca el Decreto Ejecutivo No. 12. Dicha normativa fortaleció el mecanismo de reliance o reconocimiento mutuo de homologación técnica para validar de forma ágil las evaluaciones de autoridades de referencia internacional, además de habilitar esquemas de acuerdos de entrada gestionada. Sin embargo, los hallazgos presentados por la Federación Centroamericana y del Caribe de Laboratorios Farmacéuticos (FEDEFARMA) reflejan que las reformas en el ámbito reglamentario no se han traducido aún en una agilización del circuito burocrático de compras, evaluación de tecnologías sanitarias e inclusión efectiva dentro del Cuadro de Medicamentos Básicos de la Caja de Seguro Social (CSS) y el Ministerio de Salud (MINSA).
Desde el punto de vista macroeconómico y del gasto social, el informe contrapone el nivel de inversión estatal en materia sanitaria con las recomendaciones de organismos multilaterales. Panamá destina un 4.3 % de su Producto Interno Bruto (PIB) al sector salud, una cifra idéntica a la de Brasil que ubica al país en el tramo medio de la muestra latinoamericana, pero sustancialmente distante de la meta del 6.5 % del PIB sugerida por la Organización para la Cooperación y el Desarrollo Económicos (OCDE). A esta limitación en el gasto fiscal se suma la ineficiencia estructural en la asignación de recursos, pues mientras la oferta global de moléculas científicas mantuvo un ritmo de crecimiento interanual del 3 % entre 2014 y 2025, la contratación pública en la región sigue concentrándose predominantemente en terapias desarrolladas e introducidas con anterioridad al año 2020.
El análisis de las 447 sustancias activas evaluadas en el estudio —representativas de más del 80 % de los fármacos innovadores autorizados globalmente en áreas como oncología, inmunología y metabolismo— demuestra que la tasa de adopción local disminuye drásticamente a partir de 2021, situándose por debajo del 50 % de cobertura. Esta inclinación por la adquisición de insumos de décadas pasadas limita el abanico terapéutico de la comunidad médica e incide negativamente en la sostenibilidad financiera de las instituciones de salud, las cuales asumen costos acumulados por hospitalizaciones prolongadas y tratamientos paliativos derivados de la falta de acceso oportuno a la medicina de precisión.
Para los actores de la cadena productiva e industrial, la dilatación imprevista de los términos de aprobación distorsiona los planes de distribución estratégica y eleva la incertidumbre de mercado, repercutiendo de manera directa en la oferta de insumos médicos para la población. Tal como argumenta la dirección ejecutiva de FIFARMA, acortar la distancia entre la innovación científica y la atención real del paciente requiere ir más allá de la promulgación de decretos aislados. Demanda una articulación interinstitucional coherente, la adopción de decisiones fundamentadas en datos abiertos de evaluación económica en salud y una voluntad política constante que alinee la gestión del presupuesto estatal con la urgencia médica de la ciudadanía.
La marcada disparidad observada en el índice WAIT de 2026 ratifica la necesidad urgente de auditar de manera integral la cadena logística, los comités de farmicoterapéutica y las etapas de fiscalización que componen el sistema público de salud en Panamá. Reducir un tiempo de espera que bordea los ocho años no constituye un simple ajuste administrativo, sino una transformación estructural prioritaria para garantizar el derecho a la salud, optimizar el uso de los fondos públicos y mitigar el rezago sanitario frente a los estándares de la región.
El Acceso a Medicamentos Innovadores en Latinoamérica
Análisis sobre la brecha temporal entre la aprobación internacional (FDA/EMA) y la disponibilidad real para los pacientes en 10 países de la región.
68 meses de espera total desde aprobación global (FDA/EMA).
Panamá presenta la espera más extensa (~7.6 años) de la región.
De las nuevas sustancias activas del mundo analizadas en la muestra.
Representando a más del 80% de la población de Latinoamérica.
El acceso es un proceso largo y fragmentado
El tiempo de espera total se compone de dos etapas principales: el Tiempo de Aprobación Local (desde FDA/EMA hasta el registro nacional) y el Tiempo de Disponibilidad Pública (hasta la inclusión en formularios y reembolso).
Aprobación Global
FDA (EE. UU.) o EMA (Europa)
Aprobación Local
Promedio LATAM: 36 Meses (3 Años)
Disponibilidad Pública
Promedio LATAM: 32 Meses (2.7 Años)
Tiempos de Acceso a partir de la Aprobación Global (Meses)
Comparativa por país (Aprobación Local vs Disponibilidad Pública)
Distribución por Áreas Terapéuticas
Sustancias activas autorizadas mundialmente (FDA/EMA)
Dos tercios de las áreas terapéuticas cuentan con una primera indicación de medicamento huérfano.
Inversión en Salud (% del PIB)
Comparativa de inversión pública respecto a recomendación de la OCDE (6.5%)
El acceso regional se centra en medicamentos lanzados antes del 2020. La disponibilidad cae drásticamente a menos del 50% para fármacos aprobados a partir del 2021, generando un gasto ineficiente.
Explorador Interactivo por País
Selecciona un país para examinar sus métricas de espera y contexto particular.
Enfoque Especial: Panamá y los Mecanismos de Agilización
Perspectiva local según FEDEFARMA e informe WAIT 2026
Panamá registra el tiempo total más elevado de la región (7 años y 7 meses), desglosado en 47 meses de aprobación local y 44 meses para disponibilidad pública.
El Decreto Ejecutivo No. 12 permite reconocer evaluaciones de autoridades regulatorias de referencia mundial, agilizando de manera significativa el registro sanitario.
Implementación de acuerdos innovadores de entrada gestionada y alianzas público-privadas orientadas a acortar la distancia entre el logro científico y el paciente.
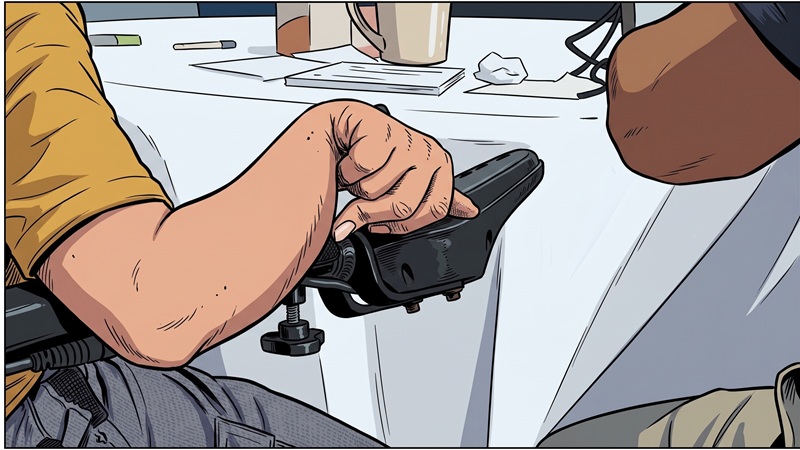
Estimaciones oficiales señalan hasta siete nacimientos anuales sin registro epidemiológico nacional consolidado
Redacción: DNews507 – Fuente: RRPP Roche / PR5
Panamá, 2 de septiembre de 2026 – La Atrofia Muscular Espinal (AME), una enfermedad genética caracterizada por la pérdida progresiva de la fuerza muscular, expone serias brechas estructurales en el sistema de salud pública de Panamá. A pesar de que los indicadores demográficos proyectan entre 65.000 y 70.000 nacimientos anuales en el país —lo que, según estimaciones de la farmacéutica Roche basadas en una incidencia mundial de 1 por cada 10.000 nacidos vivos, se traduciría en aproximadamente 6 a 7 recién nacidos afectados cada año—, el Ministerio de Salud (MINSA) no cuenta actualmente con un registro epidemiológico nacional consolidado sobre esta condición. Esta ausencia de datos oficiales dificulta la planificación de recursos estatales, la trazabilidad de los pacientes y la implementación de políticas asistenciales oportunas para abordar una patología donde la destrucción del sistema neuro-motor resulta irreversible.
Una enfermedad para la que hoy existen nuevas posibilidades
Durante décadas, la aproximación médica hacia la AME en el entorno hospitalario panameño estuvo limitada al manejo paliativo y multidisciplinario de las complicaciones derivadas de la atrofia, apoyándose prioritariamente en la fisioterapia motora y la asistencia respiratoria. Sin embargo, la irrupción de terapias génicas y moduladoras del gen de la neurona motora de supervivencia (SMN) ha reconfigurado el abordaje clínico internacional. Desde la perspectiva corporativa e investigativa, se remarca que la efectividad de estos tratamientos innovadores está condicionada directamente a la inmediatez diagnóstica, ya que la intervención en fases asintomáticas o presintomáticas permite preservar la plasticidad neuromuscular y desacelerar la degeneración de las neuronas motoras primarias.
No obstante, la efectividad de la innovación farmacológica tropieza con barreras operativas dentro de los protocolos de atención. El Dr. Sebastián Arellano, Director Médico de Roche para el Caribe, Centroamérica y Venezuela, sostiene que el tiempo constituye la variable más crítica en el pronóstico del paciente. Según la evidencia científica disponible, el inicio temprano del tratamiento previene el deterioro motor severo; mientras que, en casos avanzados, la terapia se enfoca en la estabilización de las capacidades funcionales remanentes, reduciendo el gasto institucional en hospitalizaciones prolongadas por fallas respiratorias o debilidad musculoesquelética severa.
Cuando finalmente llegan las respuestas
La realidad clínica en Panamá muestra que el camino hacia el diagnóstico definitivo suele ser prolongado y complejo. El caso de Edwin Gabriel Concepción, de 31 años, ilustra esta trayectoria: tras manifestar los primeros síntomas en la infancia —caídas frecuentes, debilidad en miembros inferiores y dificultad para subir escaleras— debió transitar por múltiples consultas e internamientos durante décadas sin una confirmación patológica. Un traumatismo secundario con fractura de peroné aceleró el deterioro motriz hasta confinarlo a una silla de ruedas, logrando la identificación genética de AME apenas hace un año, lo que demuestra las deficiencias de detección oportuna en el sistema primario de atención.
A pesar del diagnóstico tardío, la incorporación de abordajes terapéuticos contemporáneos ha generado impactos cuantificables en la calidad de vida de los pacientes adultos. Tras ocho meses de tratamiento, Concepción reporta mejoras en la capacidad vital respiratoria, reducción del dolor en la cintura escapular y disminución de los temblores finos, lo que le ha permitido sostener su actividad económica independiente como barbero mediante la adaptación de sus dinámicas ergonómicas. Su testimonio resalta que la efectividad de los tratamientos modernos no solo se mide en parámetros hemodinámicos o funcionales, sino en la preservación de la autonomía productiva y el soporte del núcleo familiar.
El desafío de acortar el camino
El sistema de salud panameño refleja una marcada centralización de la medicina especializada. La sospecha clínica y el diagnóstico confirmatorio de patologías neuromusculares infantiles se concentran casi exclusivamente en la Región Metropolitana, dentro del Hospital del Niño Dr. José Renán Esquivel y el Complejo Hospitalario Dr. Arnulfo Arias Madrid de la Caja de Seguro Social (CSS). Esta disparidad geográfica obliga a las familias del interior del país a incurrir en costos de traslado y tiempos de espera de entre varios meses y más de un año para acceder a evaluaciones neuropediátricas y secuenciaciones genéticas confirmatorias.
| Indicador / Variable | Situación en Panamá / Cifra Estimada | Fuente / Canal Institucional |
| Nacimientos Anuales | 65,000 – 70,000 nacidos vivos | Instituto Nacional de Estadística y Censo (INEC) |
| Incidencia Global de AME | 1 caso por cada 10,000 nacimientos | Organización Mundial de la Salud (OMS) |
| Estimación de Casos Nuevos | 6 a 7 niños por año | Proyección epidemiológica (Sector Privado / Roche) |
| Registro Nacional de AME | Inexistente / Sin datos consolidados | Ministerio de Salud (MINSA) |
| Inclusión en Tamizaje Neonatal | No incluida en la prueba del talón | Programa Nacional de Tamizaje Neonatal |
| Marco Legal de Protección | Ley 28 de 2014 (Enfermedades Raras) | Asamblea Nacional de Panamá |
A la falta de descentralización se suma la ausencia de detección previa a la manifestación de síntomas. Actualmente, el Programa Nacional de Tamizaje Neonatal del MINSA no contempla la prueba genético-molecular para AME dentro de los paneles obligatorios aplicados mediante la prueba del talón en los centros hospitalarios públicos y privados. La inclusión de esta condición en el tamizaje estatal permitiría identificar la alteración en los genomas de los recién nacidos antes de que ocurra una pérdida irreversible de neuronas motoras, optimizando el uso de los recursos del Estado e igualando las oportunidades de respuesta terapéutica.
Innovación que se traduzca en oportunidades para los pacientes
Las implicaciones operativas de la AME en Panamá abarcan las siguientes dimensiones clave:
- Sustento legal desaprovechado: Aunque la Ley 28 de 2014 establece un marco legal para la atención integral de las Enfermedades Raras, Poco Frecuentes y Huérfanas, la falta de reglamentación de partidas presupuestarias específicas limita la compra oportuna de terapias de alto costo en el sector público.
- Saturación en el nivel secundario: La incapacidad diagnóstica en centros de salud primarios deriva en la remisión tardía a genetistas y neurólogos hospitalarios.
- Falta de articulación pública y privada: Persiste una desconexión entre los avances presentados por la industria farmacéutica y las decisiones de cobertura dentro del cuadro básico de medicamentos de la CSS y el MINSA.
El desafío ético y financiero para Panamá radica en transformar el conocimiento científico y las normativas vigentes en un circuito de atención funcional. Si bien el sector farmacéutico enfatiza la capacidad de la biotecnología moderna para modificar la historia natural de la enfermedad, la sostenibilidad y eficacia de estas soluciones depende exclusivamente de la voluntad institucional para implementar el tamizaje neonatal masivo, descentralizar las pruebas diagnósticas y articular un registro epidemiológico confiable.
La viabilidad del tratamiento de la Atrofia Muscular Espinal en el panorama nacional no depende únicamente de la disponibilidad de moléculas de última generación, sino de la capacidad del Estado para reestructurar sus redes de atención primaria y diagnosticar antes de que el daño sea irreversible. En un entorno donde cada mes de demora representa una pérdida neuromuscular acumulativa, el fortalecimiento de la infraestructura pública de salud y la reglamentación efectiva de las leyes existentes determinarán si la innovación científica se traduce en equidad social o si permanece restringida a quienes logran superar las barreras burocráticas del sistema.
Versión en inglés
Spinal Muscular Atrophy in Panama Demands Diagnosis
Official estimates indicate up to seven births annually without a consolidated national epidemiological registry
By DNews507 – Source: Roche PR / PR5
Panama, September 2, 2026 — Spinal Muscular Atrophy (SMA), a genetic disease characterized by the progressive loss of muscle strength, exposes serious structural gaps in Panama’s public health system. Although demographic indicators project between 65,000 and 70,000 annual births in the country — which, according to estimates by pharmaceutical company Roche based on a global incidence of 1 per 10,000 live births, would translate into approximately 6 to 7 affected newborns each year — the Ministry of Health (MINSA) currently lacks a consolidated national epidemiological registry for this condition. This absence of official data hinders state resource planning, patient traceability, and the implementation of timely assistance policies to address a pathology where destruction of the neuro-motor system is irreversible.
A Disease for Which New Possibilities Exist
For decades, medical approaches to SMA in Panama’s hospital environment were limited to palliative and multidisciplinary management of complications derived from atrophy, relying primarily on motor physiotherapy and respiratory support. However, the advent of gene therapies and modulators of the survival motor neuron (SMN) gene has reshaped international clinical practice. From a corporate and research perspective, it is emphasized that the effectiveness of these innovative treatments is directly conditioned by diagnostic immediacy, since intervention in asymptomatic or presymptomatic phases allows preservation of neuromuscular plasticity and slows degeneration of primary motor neurons.
Nevertheless, the effectiveness of pharmaceutical innovation collides with operational barriers within care protocols. Dr. Sebastián Arellano, Medical Director of Roche for the Caribbean, Central America, and Venezuela, argues that time is the most critical variable in patient prognosis. According to available scientific evidence, early initiation of treatment prevents severe motor deterioration; whereas in advanced cases, therapy focuses on stabilizing remaining functional capacities, reducing institutional spending on prolonged hospitalizations due to respiratory failure or severe musculoskeletal weakness.
When Answers Finally Arrive
Clinical reality in Panama shows that the path to definitive diagnosis is often prolonged and complex. The case of Edwin Gabriel Concepción, 31, illustrates this trajectory: after manifesting early symptoms in childhood — frequent falls, weakness in lower limbs, and difficulty climbing stairs — he endured multiple consultations and hospitalizations over decades without pathological confirmation. A secondary trauma with fibula fracture accelerated motor deterioration until confining him to a wheelchair, with genetic identification of SMA achieved only a year ago, demonstrating deficiencies in timely detection within the primary care system.
Despite the late diagnosis, incorporation of contemporary therapeutic approaches has generated measurable impacts on adult patients’ quality of life. After eight months of treatment, Concepción reports improvements in vital respiratory capacity, reduced pain in the scapular waist, and decreased fine tremors, enabling him to sustain independent economic activity as a barber through ergonomic adaptations. His testimony underscores that the effectiveness of modern treatments is measured not only in hemodynamic or functional parameters, but also in the preservation of productive autonomy and family support.
The Challenge of Shortening the Path
Panama’s health system reflects marked centralization of specialized medicine. Clinical suspicion and confirmatory diagnosis of pediatric neuromuscular pathologies are concentrated almost exclusively in the Metropolitan Region, within the Dr. José Renán Esquivel Children’s Hospital and the Dr. Arnulfo Arias Madrid Hospital Complex of the Social Security Fund (CSS). This geographic disparity forces families from the country’s interior to incur transportation costs and waiting times ranging from several months to over a year to access neuropediatric evaluations and confirmatory genetic sequencing.
| Indicator / Variable | Situation in Panama / Estimated Figure | Source / Institutional Channel |
|---|---|---|
| Annual Births | 65,000 – 70,000 live births | National Institute of Statistics and Census (INEC) |
| Global SMA Incidence | 1 case per 10,000 births | World Health Organization (WHO) |
| Estimated New Cases | 6 to 7 children per year | Epidemiological projection (Private Sector / Roche) |
| National SMA Registry | Nonexistent / No consolidated data | Ministry of Health (MINSA) |
| Inclusion in Neonatal Screening | Not included in heel-prick test | National Neonatal Screening Program |
| Legal Protection Framework | Law 28 of 2014 (Rare Diseases) | National Assembly of Panama |
In addition to lack of decentralization, there is no detection prior to symptom manifestation. Currently, MINSA’s National Neonatal Screening Program does not include genetic-molecular testing for SMA within mandatory panels applied via heel-prick testing in public and private hospitals. Inclusion of this condition in state screening would allow identification of genome alterations in newborns before irreversible motor neuron loss occurs, optimizing state resource use and equalizing therapeutic response opportunities.
Innovation That Translates into Patient Opportunities
Operational implications of SMA in Panama encompass the following key dimensions:
- Underutilized legal framework: Although Law 28 of 2014 establishes a legal framework for comprehensive care of Rare, Uncommon, and Orphan Diseases, lack of regulation of specific budget allocations limits timely purchase of high-cost therapies in the public sector.
- Secondary-level saturation: Diagnostic incapacity in primary health centers leads to late referral to hospital geneticists and neurologists.
- Public-private disarticulation: A disconnect persists between advances presented by the pharmaceutical industry and coverage decisions within the CSS and MINSA’s basic drug formulary.
The ethical and financial challenge for Panama lies in transforming scientific knowledge and existing regulations into a functional care circuit. While the pharmaceutical sector emphasizes modern biotechnology’s capacity to alter the natural history of the disease, sustainability and effectiveness of these solutions depend exclusively on institutional will to implement mass neonatal screening, decentralize diagnostic testing, and establish a reliable epidemiological registry.
The viability of SMA treatment in the national landscape does not depend solely on availability of next-generation molecules, but on the State’s capacity to restructure primary care networks and diagnose before damage becomes irreversible. In an environment where each month of delay represents cumulative neuromuscular loss, strengthening public health infrastructure and effective regulation of existing laws will determine whether scientific innovation translates into social equity or remains restricted to those able to overcome the system’s bureaucratic barriers.

El gasto estatal regional permanece bajo los estándares recomendados por la OMS
Redacción: DNews507 – Fuente: RRPP FEDEFARMA
Panamá, 31 de agosto de 2026 – En el marco de su 46 aniversario, la Federación Centroamericana y del Caribe de Laboratorios Farmacéuticos (Fedefarma) hizo un llamado público a las administraciones gubernamentales de la región para redefinir el financiamiento sanitario y transicionar de un enfoque puramente fiscal de gasto público hacia un esquema de inversión estratégica de capital humano. La propuesta institucional del gremio farmacéutico —que agrupa a las principales multinacionales de investigación y desarrollo de la industria como AbbVie, AstraZeneca, Pfizer, Roche y Sanofi— sostiene que la economía de la salud no solo atiende necesidades primarias de la población, sino que consolida una huella económica superior a los 50.000 millones de dólares anuales en Valor Agregado Bruto (VAB) en Centroamérica y República Dominicana. Sin embargo, este planteamiento surge en medio de persistentes tensiones presupuestarias y debates estructurales sobre la sostenibilidad y eficiencia de las finanzas públicas en las naciones del istmo.
El análisis comparativo presentado por el gremio, sustentado en el indicador WAIT de la Federación Interamericana de la Industria Farmacéutica (FIFARMA) y estudios técnicos del sector, expone un rezago sistémico en los recursos asignados al rubro de la salud pública. Mientras la Organización Mundial de la Salud (OMS) sugiere destinar un piso mínimo del 6% del Producto Interno Bruto (PIB) a la salud pública y la Organización para la Cooperación y el Desarrollo Económicos (OCDE) sitúa su estándar en 6.5%, los presupuestos estatales de la zona se ubican marcadamente por debajo de estas métricas. De acuerdo con las cifras consolidadas a 2026, Panamá encabeza la inversión pública de los países evaluados con un 4.3% del PIB, seguido por Costa Rica con 3.6%, República Dominicana con 2.9% y Guatemala con un 2.5%.
Estas asignaciones posicionan a las cuatro naciones por debajo del promedio latinoamericano del 4.41%, reflejando una brecha presupuestaria advertida de manera recurrente por organismos multilaterales como la CEPAL y la Organización Panamericana de la Salud (OPS).
Según las conclusiones del estudio «Panorama de la economía de la salud y administración presupuestaria», elaborado por Fedefarma junto con WifOR Institute y Sanigest Internacional, el sector salud opera como un motor macroeconómico que compite o supera a rubros tradicionales como el turismo, la construcción o la agricultura. Al evaluar la participación directa e indirecta del sector en el VAB agregado a partir de mediciones consolidadas, Panamá registra el mayor aporte económico con una participación del 10.5% en su PIB, seguido por Guatemala con 8.0%, República Dominicana con 7.5% y Costa Rica con 7.0%. No obstante, analistas independientes de finanzas públicas observan que una fracción considerable de este peso económico responde a un elevado gasto directo de bolsillo asumido por los hogares ante las deficiencias del sistema estatal, por lo que una mayor cuota en el PIB no implica automáticamente equidad o acceso universal.
| País | Inversión Pública en Salud (% PIB, 2026) | Aporte de la Economía de Salud al PIB | Empleo Directo en Salud (Puestos de trabajo) | Empleo Indirecto Generado | Multiplicador de VAB Secundario |
| Panamá | 4.3% | 10.5% | 170.000 (10.0%) | 60.000 | 1.1 |
| Costa Rica | 3.6% | 7.0% | 220.000 (10.1%) | 80.000 | 1.2 |
| República Dominicana | 2.9% | 7.5% | 500.000 (10.7%) | 110.000 | 0.8 |
| Guatemala | 2.5% | 8.0% | 380.000 (6.1%) | 90.000 | 1.2 |
| Promedio LatAm / Meta OMS | 4.41% / 6.0% (OMS) | N/A | N/A | N/A | N/A |
En el plano laboral y de dinamización productiva, el informe sectorial proyecta que la economía de la salud sostiene una huella de 2.2 millones de puestos de trabajo directos e indirectos en la subregión. Asimismo, se atribuye a la inversión en salud un efecto multiplicador en la economía general, estimando que cada dólar invertido genera un retorno secundario de 1.2 dólares en Costa Rica y Guatemala, 1.1 en Panamá y 0.8 en República Dominicana. Sin embargo, voceros de finanzas públicas y organismos como el Banco Mundial puntualizan que elevar el presupuesto no es la única variable crítica; las agendas de reforma exigen optimizar la gestión de compras públicas, transparentar la adquisición de medicamentos de patente e incrementar la eficiencia del gasto asistencial para evitar que mayores recursos estatales terminen absorbidos por sobrecostos operativos o distorsiones de mercado.
El documento del gremio resalta además la vinculación entre la atención médica oportuna y el fortalecimiento del capital humano, haciendo referencia a proyecciones de WifOR que indican que las intervenciones sanitarias en etapas tempranas de la vida pueden elevar los ingresos futuros de la población en hasta un 46%, según evaluaciones en Guatemala. Frente a ello, la dirección ejecutiva de Fedefarma aboga por acelerar el ingreso de moléculas innovadoras y acortar los tiempos de aprobación institucional mediante marcos regulatorios que protejan la propiedad intelectual y promuevan la competencia. Por su parte, las autoridades de salud de la región enfrentan la encrucijada fiscal de incorporar innovación farmacéutica de alto costo en sistemas de seguridad social deficitarios, donde los recursos financieros son escasos y la prioridad inmediata sigue siendo la cobertura básica de atención primaria y el abastecimiento de insumos esenciales.
Las discrepancias sobre el modelo de sostenibilidad sanitaria evidencian posturas encontradas entre el sector privado farmacéutico y los gestores de las arcas públicas. Por un lado, la industria recalca que la falta de financiamiento adecuado deviene en prolongadas listas de espera y menor productividad laboral; por el otro, economistas y técnicos presupuestarios señalan que los aumentos de fondos deben estar condicionados a reformas integrales en la cadena de suministros y a esquemas de negociación colectiva de precios de fármacos. Sin un consenso técnico sobre la fiscalidad de la salud, la brecha de inversión identificada continuará presionando los presupuestos de las familias de la región.
El planteamiento formulado por Fedefarma en su 46 aniversario reabre el debate técnico sobre las prioridades presupuestarias en América Central y el Caribe, poniendo de manifiesto la distancia que separa los estándares recomendados por la OMS de la realidad fiscal de cada nación. El reto estratégico para las administraciones de la región consistirá en estructurar modelos de financiamiento público sostenibles que combinen una mayor asignación presupuestaria con mecanismos estrictos de transparencia, contención de costos y reducción del gasto de bolsillo familiar, garantizando que el incremento en el presupuesto sanitario se traduzca de forma directa en salud equitativa y desarrollo socioeconómico para la población.
Invertir en Salud es Invertir en Desarrollo y Crecimiento Económico
En Centroamérica y República Dominicana, la economía sanitaria aporta más de $50.000 millones de dólares anuales en valor agregado. Sin embargo, la región mantiene un rezago crítico frente a los estándares de la OMS y la OCDE.
Valor Agregado Bruto (VAB) anual generado en la región.
Puestos de trabajo formales directos e indirectos en salud.
Por debajo de la meta de la OMS (6.0%) y OCDE (6.5%).
Aumento en ingresos futuros con salud temprana (WIFOR).
El gasto sanitario de América Latina está por debajo del objetivo
El gasto público en salud en porcentaje del PIB sigue por debajo del 6% recomendado por la OMS y del 6.5% promedio de la OCDE.
Atención Primaria Inadecuada
Dificultad en diagnósticos preventivos y contención temprana de patologías crónicas.
Prolongadas Listas de Espera
Brecha significativa en el tiempo de acceso a terapias innovadoras y cirugías oportunas.
Alto Gasto de Bolsillo
Familias asumen directamente costos médicos, impactando la equidad socioeconómica.
La Huella Sanitaria en Centroamérica y República Dominicana
El peso económico del sector salud supera a industrias tradicionales como turismo, agricultura, construcción o el sector financiero.
Panamá
Guatemala
R. Dominicana
Costa Rica
Simulador de Impacto: El Retorno de Inversión en Salud
Comprueba cómo cada dólar destinado a salud pública no es un gasto consumido, sino un generador de riqueza y dinamismo productivo.
Menos ausentismo
Efecto en cadena
* Estimaciones basadas en el multiplicador de VAB secundario del estudio conjunto Fedefarma-WIFOR-Sanigest.
Ingresos Futuros
Las intervenciones en etapas tempranas de vida incrementan hasta un 46% los ingresos de las personas a lo largo de su trayectoria profesional.
Productividad País
Menos incapacidades laborales y mayor capacidad física e intelectual para estudiar, trabajar y liderar sectores de innovación.
Capital Humano
La salud infantil y preventiva es la base indispensable para el aprovechamiento de la educación y el aprendizaje continuo.
Esperanza de Vida
Acceso oportuno a medicamentos innovadores y tecnología que prolongan años de vida activa, sana y libre de discapacidades.
“Una población con mayor acceso a prevención, diagnóstico y tratamiento oportuno tiene mejores condiciones para estudiar, trabajar y producir. La inversión en salud genera empleo e impulsa la actividad con un efecto que va más allá del sistema sanitario. De ahí nuestro llamado a cerrar las brechas entre el avance de terapias innovadoras y el tiempo de espera de los pacientes”.
Compañías Miembros de Fedefarma Comprometidas con la Innovación
Versión en inglés
Fedefarma Calls for Greater Public Investment in Health
Regional state spending remains below WHO-recommended standards
By DNews507 – Source: FEDEFARMA PR
Panama, August 31, 2026 – On the occasion of its 46th anniversary, the Central American and Caribbean Federation of Pharmaceutical Laboratories (Fedefarma) issued a public call to regional governments to redefine healthcare financing and transition from a purely fiscal approach to public spending toward a strategic investment model in human capital. The institutional proposal of the pharmaceutical association—which brings together leading multinational R&D companies such as AbbVie, AstraZeneca, Pfizer, Roche, and Sanofi—argues that the health economy not only addresses the population’s primary needs but also consolidates an economic footprint exceeding USD 50 billion annually in Gross Value Added (GVA) across Central America and the Dominican Republic. However, this proposal arises amid persistent budgetary tensions and structural debates on the sustainability and efficiency of public finances in the region’s nations.
The comparative analysis presented by the association, supported by the WAIT indicator of the Inter-American Federation of the Pharmaceutical Industry (FIFARMA) and technical sector studies, reveals a systemic lag in resources allocated to public health. While the World Health Organization (WHO) recommends allocating a minimum of 6% of GDP to public health and the Organization for Economic Cooperation and Development (OECD) sets its benchmark at 6.5%, state budgets in the region fall markedly below these metrics. According to consolidated figures for 2026, Panama leads public investment among the evaluated countries with 4.3% of GDP, followed by Costa Rica with 3.6%, the Dominican Republic with 2.9%, and Guatemala with 2.5%. These allocations place all four nations below the Latin American average of 4.41%, reflecting a budgetary gap repeatedly flagged by multilateral organizations such as ECLAC and the Pan American Health Organization (PAHO).
According to the conclusions of the study “Panorama of the Health Economy and Budgetary Administration”, prepared by Fedefarma together with the WifOR Institute and Sanigest Internacional, the health sector operates as a macroeconomic engine that rivals or surpasses traditional sectors such as tourism, construction, or agriculture. Evaluating the direct and indirect participation of the sector in aggregated GVA, Panama records the highest economic contribution with a 10.5% share of its GDP, followed by Guatemala with 8.0%, the Dominican Republic with 7.5%, and Costa Rica with 7.0%. Nevertheless, independent public finance analysts note that a considerable fraction of this economic weight stems from high out-of-pocket household spending due to deficiencies in the state system, meaning that a larger share of GDP does not automatically translate into equity or universal access.
| Country | Public Health Investment (% GDP, 2026) | Health Economy Contribution to GDP | Direct Health Employment (Jobs) | Indirect Employment Generated | Secondary GVA Multiplier |
| Panama | 4.3% | 10.5% | 170,000 (10.0%) | 60,000 | 1.1 |
| Costa Rica | 3.6% | 7.0% | 220,000 (10.1%) | 80,000 | 1.2 |
| Dominican Republic | 2.9% | 7.5% | 500,000 (10.7%) | 110,000 | 0.8 |
| Guatemala | 2.5% | 8.0% | 380,000 (6.1%) | 90,000 | 1.2 |
| LatAm Average / WHO Target | 4.41% / 6.0% (WHO) | N/A | N/A | N/A | N/A |
At the labor and productive level, the sectoral report projects that the health economy sustains a footprint of 2.2 million direct and indirect jobs in the subregion. Health investment is also attributed with a multiplier effect on the general economy, estimating that each dollar invested generates a secondary return of USD 1.2 in Costa Rica and Guatemala, USD 1.1 in Panama, and USD 0.8 in the Dominican Republic. However, public finance spokespersons and institutions such as the World Bank stress that raising the budget is not the only critical variable; reform agendas must optimize public procurement management, ensure transparency in the acquisition of patented medicines, and increase efficiency in healthcare spending to prevent additional state resources from being absorbed by operational surpluses or market distortions.
The association’s document further highlights the link between timely medical care and the strengthening of human capital, citing WifOR projections indicating that early-life health interventions can raise future population income by up to 46%, as observed in Guatemala. In light of this, Fedefarma’s executive leadership advocates for accelerating the entry of innovative molecules and shortening institutional approval times through regulatory frameworks that protect intellectual property and foster competition. Meanwhile, regional health authorities face the fiscal dilemma of incorporating high-cost pharmaceutical innovation into deficit-ridden social security systems, where financial resources are scarce and the immediate priority remains basic primary care coverage and essential supply provision.
Discrepancies over the model of healthcare sustainability reveal conflicting positions between the private pharmaceutical sector and public finance managers. On one hand, the industry stresses that inadequate financing results in prolonged waiting lists and reduced labor productivity; on the other, economists and budget technicians argue that increased funds must be conditioned on comprehensive reforms in the supply chain and collective drug price negotiation schemes. Without technical consensus on healthcare fiscal policy, the identified investment gap will continue to pressure household budgets across the region.
The proposal formulated by Fedefarma on its 46th anniversary reopens the technical debate on budgetary priorities in Central America and the Caribbean, underscoring the gap between WHO-recommended standards and the fiscal reality of each nation. The strategic challenge for regional administrations will be to structure sustainable public financing models that combine greater budgetary allocation with strict mechanisms of transparency, cost containment, and reduction of household out-of-pocket spending, ensuring that increased health budgets directly translate into equitable healthcare and socio-economic development for the population.


Colombia evalúa un canal interoceánico por el Chocó

BCIE aprueba 120 millones para salud panameña

CAF lanza marco financiero para aves migratorias


-
 Turismo1 año ago
Un refugio moderno bajo el sello Choice Hotels en Calama, Chile
-
 Daily2 años ago
Movimiento de contenedores TEUs con 15.1% de crecimiento
-
 Ciencia y Salud1 año ago
Vacunas: Salvan vidas humanas y generan ahorros en los sistemas de salud
-
 Ciencia y Salud1 año ago
Foro abrió la discusión sobre la urgente necesidad de priorizar la atención de la salud visual de los panameños
-
 Ciencia y Salud1 año ago
Panamá busca revolucionar su sistema de salud con modelos innovadores de financiamiento y tecnología
-
 Ciencia y Salud2 años ago
Fedefarma llama a invertir en la salud de las mujeres por el bien de la familia, los sistemas de salud y la sociedad
-
 Innovación2 años ago
Samsung presentará en el CES 2025 las startups del C-Lab pioneras en IA, IoT, salud digital y robótica
-
 Daily1 año ago
Puente vehicular sobre el Río Bayano entra en su fase final de construcción