Daily
Panamá pasa a lista gris de la UE

El traslado al Anexo II exige reformas tributarias bajo constante vigilancia europea
Redacción: DNews507 – Fuente: RRPP MEF / Boletin de Prensa de la Comisión Europea
Panamá, 12 de octubre de 2026 – El Consejo de la Unión Europea oficializó la exclusión de Panamá de su lista de jurisdicciones no cooperativas en materia fiscal (Anexo I), ubicando al país dentro de la lista gris de jurisdicciones bajo observación (Anexo II), una categoría que exige reformas estructurales condicionadas. La decisión, adoptada el 9 de octubre de 2026, responde a las modificaciones aplicadas al régimen tributario de rentas de fuente extranjera y a la apertura de una nueva revisión por parte del Foro Global de la Organización para la Cooperación y el Desarrollo Económicos (OCDE). Aunque el Ministerio de Economía y Finanzas (MEF) y el Órgano Ejecutivo presentan la medida como un avance definitivo para la reputación financiera y la atracción de inversiones, la reclasificación europea confirma que el sistema fiscal panameño permanece bajo estricto monitoreo internacional.
La narrativa gubernamental destaca la gestión diplomática y técnica entre el sector público y privado como un logro para la competitividad del país; no obstante, el análisis de los criterios del Grupo del Código de Conducta de la UE revela un panorama de condicionalidad. Abandonar la lista negra no significa la validación plena del modelo tributario territorial panameño, sino el inicio de una etapa de prueba regulatoria. La inclusión en el Anexo II obliga al Estado a corregir deficiencias concretas en gobernanza e intercambio de información tributaria, advirtiendo que el estatus de jurisdicción cooperadora es provisional y requiere evidencias sostenibles antes de la próxima evaluación fijada para febrero de 2027.
El elemento central que fundamenta la postura del Consejo Europeo es la concesión de una revisión suplementaria por parte del Foro Global de la OCDE en materia de intercambio de información a solicitud. Panamá figuraba en la lista negra desde febrero de 2020 debido a la falta de efectividad en sus mecanismos de transparencia y a regímenes fiscales considerados perjudiciales. Si bien la actualización del marco legal sobre rentas extranjeras desactivó las sanciones inmediatas por competencia desleal, la permanencia en la lista gris evidencia que las instituciones locales aún deben demostrar capacidad operativa real para responder de manera ágil a los requerimientos tributarios internacionales.
Existe una brecha considerable entre el discurso triunfalista oficial y los requerimientos técnicos de la Comisión Europea. Mientras las autoridades locales proyectan el traspaso al Anexo II como un catalizador inmediato para el crecimiento económico y el empleo, los estándares europeos establecen que el nivel de alerta solo se levantará cuando el país supere satisfactoriamente la auditoría técnica de la OCDE. Esta disparidad subraya la necesidad de ir más allá del cumplimiento normativo en papel, ya que cualquier retroceso o demora en la implementación efectiva de los compromisos fiscales provocaría la reincorporación automática de Panamá a la lista de países no cooperadores.
Cuadro Comparativo de Criterios Fiscales
(Datos compilados a partir de informes de la Comisión Europea y del Ministerio de Economía y Finanzas – MEF)
| Criterio de Evaluación | Parámetro Oficial (Comisión Europea / Consejo de la UE) | Reporte e Interpretación Oficial (MEF – Panamá) |
| Estatus Territorial | Traslado del Anexo I (Lista Negra) al Anexo II (Lista Gris / En observación). | Salida de la lista negra y reconocimiento como jurisdicción cooperadora. |
| Régimen de Rentas Extranjeras | Reformado y calificado temporalmente como no perjudicial tras ajustes legislativos. | Sustitución de esquemas preferenciales y alineación con estándares globales. |
| Transparencia Fiscal (OCDE) | Admisión a nueva revisión del Foro Global sobre intercambio de información a solicitud. | Cumplimiento de compromisos internacionales y adecuación del marco legal. |
| Mecanismo de Monitoreo | Vigilancia continua por el Grupo del Código de Conducta hasta febrero de 2027. | Proceso de trabajo técnico continuo para consolidar la estabilidad económica. |
El reordenamiento de Panamá dentro de la lista gris tributaria del Consejo de la Unión Europea representa una tregua diplomática que traslada la exigencia a la efectividad de las instituciones locales. La consolidación de la reputación financiera internacional dependerá de la capacidad del país para ejecutar con rigor los compromisos asumidos ante el Foro Global de la OCDE y los organismos europeos. De cara a la evaluación periódica de febrero de 2027, la política fiscal panameña enfrenta el reto de demostrar que las reformas legislativas trascienden el plano discursivo para convertirse en prácticas sostenibles de transparencia tributaria.
Versión en inglés
Panama Moved to the EU Grey List
The transfer to Annex II requires tax reforms under continued European oversight
Newsroom: DNews507 – Source: MEF Public Relations / European Commission Press Release
Panama City, October 12, 2026 – The Council of the European Union has officially removed Panama from its list of non-cooperative jurisdictions for tax purposes (Annex I), placing the country instead on the grey list of jurisdictions under monitoring (Annex II), a category that requires compliance with conditional structural reforms. The decision, adopted on October 9, 2026, follows amendments made to Panama’s foreign-source income tax regime and the opening of a new review by the Global Forum of the Organisation for Economic Co-operation and Development (OECD). Although the Ministry of Economy and Finance (MEF) and the Executive Branch have presented the move as a definitive step forward for the country’s financial reputation and investment attractiveness, the European reclassification confirms that Panama’s tax system remains under close international scrutiny.
The government’s narrative highlights the diplomatic and technical coordination between the public and private sectors as a success for the country’s competitiveness. However, an analysis of the criteria applied by the EU Code of Conduct Group reveals a more conditional reality. Leaving the blacklist does not constitute full validation of Panama’s territorial tax model, but rather marks the beginning of a regulatory testing phase. Inclusion in Annex II obliges the State to address specific shortcomings in governance and tax information exchange, underscoring that its status as a cooperative jurisdiction is provisional and dependent on sustainable evidence of compliance before the next assessment scheduled for February 2027.
The central element underpinning the European Council’s position is the granting of a supplementary review by the OECD Global Forum concerning exchange of information on request. Panama had remained on the blacklist since February 2020 due to shortcomings in the effectiveness of its transparency mechanisms and the existence of tax regimes considered harmful. While the update to the legal framework governing foreign-source income has removed the immediate concerns related to harmful tax competition, the country’s continued placement on the grey list demonstrates that local institutions must still prove their operational capacity to respond efficiently to international tax information requests.
There remains a significant gap between the government’s optimistic messaging and the technical requirements established by the European Commission. While local authorities portray the move to Annex II as an immediate catalyst for economic growth and job creation, European standards make clear that the current level of concern will only be lifted once the country successfully completes the OECD’s technical review. This discrepancy highlights the need to move beyond formal legal compliance, as any setback or delay in the effective implementation of fiscal commitments could result in Panama’s automatic return to the list of non-cooperative jurisdictions.
Comparative Table of Tax Assessment Criteria
Data compiled from reports issued by the European Commission and Panama’s Ministry of Economy and Finance (MEF).
| Assessment Criterion | Official Parameter (European Commission / EU Council) | Official Reporting and Interpretation (MEF – Panama) |
| Jurisdictional Status | Transfer from Annex I (Blacklist) to Annex II (Grey List / Under Monitoring). | Removal from the blacklist and recognition as a cooperative jurisdiction. |
| Foreign-Source Income Regime | Reformed and temporarily classified as non-harmful following legislative adjustments. | Replacement of preferential schemes and alignment with global standards. |
| Tax Transparency (OECD) | Admission to a new Global Forum review regarding exchange of information on request. | Fulfillment of international commitments and adaptation of the legal framework. |
| Monitoring Mechanism | Continuous oversight by the Code of Conduct Group until February 2027. | Ongoing technical work process aimed at consolidating economic stability. |
Panama’s repositioning within the European Union Council’s tax grey list represents a diplomatic reprieve that shifts the focus toward the effectiveness of domestic institutions. The consolidation of the country’s international financial reputation will depend on its capacity to rigorously implement the commitments undertaken before the OECD Global Forum and European institutions. As the February 2027 review approaches, Panamanian fiscal policy faces the challenge of demonstrating that legislative reforms extend beyond official rhetoric and have become sustainable practices of tax transparency.






Un potente sismo sacude el interior panameño sin causar pérdidas humanas lamentables
DNews507 por: Gerardo Camargo
Panamá, 12 de octubre de 2026 – El mediodía del viernes 9 de octubre de 2026 escribió un capítulo inédito en el devenir histórico del istmo panameño, cuando un devastador movimiento telúrico de magnitud 7,7 Mw, con epicentro en La Pitaloza, región de Azuero, sacudió con violencia el territorio nacional. El sismo provocó más de 200 réplicas y generó severos estragos en la infraestructura pública y privada del interior del país, afectando con especial dureza a las provincias de Coclé, Los Santos, Herrera y Veraguas, con un saldo preliminar de 27 personas lesionadas. Sorprendentemente, a pesar del colapso parcial de arterias viales, centros médicos, escuelas y viviendas, las autoridades confirmaron la ausencia total de víctimas fatales. Desde la línea institucional de DNews507, este acontecimiento no solo exige ponderar la capacidad técnica del país, sino también ejercer una mirada crítica sobre la gobernanza, la transparencia en la gestión de recursos de emergencia y el censurable oportunismo político.
El comportamiento de la infraestructura nacional frente a una sacudida de esta envergadura ofrece lecciones de alto valor urbanístico y social. En la ciudad de Panamá, un complejo entorno caracterizado por rascacielos de gran altura, líneas elevadas y subterráneas del Metro, e incluso valiosas estructuras patrimoniales como la torre colonial de Panamá Viejo —con más de cuatro siglos de historia—, se mantuvo firme y estable sin registrar colapsos trágicos. La ciudadanía, aun careciendo de alertas tecnológicas tempranas en sus dispositivos, reaccionó con serenidad y orden, desalojando las edificaciones hacia áreas seguras. Resulta altamente significativo que este evento ocurriera a solo tres días del simulacro nacional de evacuación que el Sistema Nacional de Protección Civil (SINAPROC) tenía programado para el lunes 12 de octubre. Para este medio, esta coyuntura demuestra que la cultura de prevención y los estándares constructivos acumulados por décadas constituyen fortalezas reales que no deben descuidarse.
En el plano estrictamente comparativo de la sismicidad registrada en Panamá durante los últimos cincuenta años (1976-2026), el evento del 9 de octubre se posiciona como el de mayor magnitud documentado en el país. Al contrastar este sismo con el terremoto de Jaqué en 1976 (magnitud 7,0 en Darién) y el de Puerto Armuelles en 2003 (magnitud entre 6,5 y 6,7 Mw, que causó dos fallecidos y 75 heridos), se dimensiona la enorme carga energética liberada. Asimismo, otros eventos relevantes en el Pacífico chiricano durante 1982, 2021 y 2022 (con magnitudes de 6,7 a 6,8 Mw) habían generado perturbaciones considerables en el extremo occidental. Sin embargo, que un terremoto de 7,7 Mw se solape hoy con cero pérdidas humanas valida la evolución técnica de los códigos de construcción locales, diferenciando cualitativamente a Panamá frente a antecedentes históricos de alta destructividad.
Ante la dimensión de la contingencia, la respuesta del sistema financiero multilateral fue inmediata, abriendo una etapa crucial para la recuperación nacional. Entidades como el Banco de Desarrollo de América Latina y el Caribe (CAF) y el Banco Interamericano de Desarrollo (BID) pusieron a disposición del Gobierno panameño cuantiosos recursos mediante líneas de crédito, junto a una donación directa e no reembolsable de 250 mil dólares otorgada por la CAF. DNews507 sostiene que la administración central asume el deber ineludible de destinar cada dólar con estricta prioridad técnica hacia la reconstrucción de los kilómetros de carreteras agrietadas, la restauración de la red primaria de salud y la reparación urgente de los planteles educativos y viviendas destruidas en las provincias centrales.
Lamentablemente, la respuesta solidaria del pueblo panameño se vio opacada por conductas de figuración política y autopromoción en redes sociales. La decisión del alcalde Mayer Mizrachi de instalar dispositivos GPS en los cargamentos de asistencia enviados hacia el interior y difundirlo públicamente sembró dudas injustificadas sobre los centros de acopio regionales, instrumentalizando la buena fe ciudadana. De manera análoga, la visita de la activista María Corina Machado al centro de acopio del edificio El Hatillo, respaldada por equipos de grabación, transformó la ayuda humanitaria en una plataforma de visibilidad personal. Como tribuna editorial, desaprobamos que dirigentes de diversas corrientes utilicen la vulnerabilidad de las familias damnificadas para captar atención mediática, en lugar de aportar soluciones serias y respetar la dignidad de quienes lo han perdido todo.
Frente al volumen de recursos económicos que ingresarán bajo el amparo de la declaratoria de Estado de Emergencia y los préstamos multilaterales, la fiscalización ciudadana e institucional debe actuar con máxima severidad. La historia administrativa del país impone un seguimiento riguroso a los procesos de contratación directa y compras expeditas destinados a la atención de los daños en Coclé, Los Santos, Herrera y Veraguas. DNews507 enfatiza que las autoridades de control y la sociedad civil tienen la responsabilidad de vigilar la ejecución presupuestaria para prevenir sobrecostos, discrecionalidad o manejos clientelistas. La rehabilitación de las comunidades afectadas, tanto en su impacto directo como indirecto, debe ejecutarse con absoluta pulcritud y rendición de cuentas.
La preservación de la vida humana en un evento de 7,7 Mw no debe interpretarse bajo ningún motivo como un justificativo para relajar las exigencias urbanísticas. DNews507 manifiesta de forma categórica que los ministerios competentes y los municipios no deben ceder ante presiones comerciales para flexibilizar los permisos de edificación ni aprobar modificaciones arbitrarias en las zonificaciones territoriales. Mantener la firmeza en las reglamentaciones de ingeniería sísmica garantizará que salir ilesos de un terremoto de gran escala deje de ser percibido como una excepción afortunada y se consolide como la norma permanente de protección a la ciudadanía. En conclusión, el terremoto del 9 de octubre de 2026 reafirma la solidez estructural y cívica de Panamá, al tiempo que exhibe las deficiencias éticas de una clase política proclive al espectáculo en momentos de dolor nacional. El reto inmediato del país trasciende la restitución física de la infraestructura dañada; consiste en demostrar entereza institucional mediante una gestión de fondos pública, transparente y ajena al protagonismo partidista. Desde la redacción de DNews507, reiteramos que la verdadera resiliencia de una nación se mide tanto por la fuerza de sus rascacielos como por la integridad con la que sus instituciones protegen el bienestar común.
Fondo no reembolsable y línea de crédito contingente impulsarán la asistencia humanitaria
Redacción: DNews507 – Fuente: Web oficial del BID www.iadb.org
Panamá,12 de octubre de 2026 – A raíz del sismo registrado el pasado 9 de octubre de 2026, el Grupo Banco Interamericano de Desarrollo (BID) formalizó la disponibilidad de una línea de financiamiento contingente de hasta US$300 millones, acompañada de una cooperación técnica no reembolsable por US$500.000 para la República de Panamá. El anuncio, realizado por el presidente del organismo multilateral, Ilan Goldfajn, activa mecanismos contractuales previamente acordados dentro del programa regional Preparados y Resilientes en las Américas. El paquete financiero busca respaldar de forma inmediata las tareas de asistencia humanitaria, la evaluación técnica de daños e infraestructuras, así como la formulación del plan nacional de recuperación a mediano plazo, canalizando recursos que el Gobierno nacional podrá ejecutar conforme se cuantifiquen las afectaciones en el territorio.
El análisis de la estructura del paquete revela una dualidad operativa entre la donación directa y el endeudamiento contingente que requiere un cuidadoso examen de finanzas públicas. Por un lado, la cooperación técnica de US$500.000 constituye un fondo no reembolsable destinado a la compra de insumos de primera necesidad, evaluación técnica de campo y logística de emergencia. Por otro lado, la suma principal de US$300 millones proviene del Crédito Contingente para Emergencias por Desastres Naturales y de Salud Pública, una herramienta financiera preaprobada cuya activación no implica desembolsos automáticos, sino que exige una solicitud formal del Ministerio de Economía y Finanzas (MEF) respaldada por la declaratoria oficial de emergencia y la estimación preliminar de pérdidas. Por consiguiente, la cifra mayor representa un endeudamiento potencial que incrementará el pasivo del Estado a medida que se ejecute, y no un subsidio a fondo perdido.
Al contrastar esta medida con la plataforma de datos abiertos del Sistema Integrado de Administración Financiera de Panamá (SIAFPA) y los informes de deuda pública del MEF, el recurso al crédito contingente refleja la limitada holgura presupuestaria del país ante shocks externos de gran escala. Aunque este instrumento evita la parálisis administrativa al otorgar liquidez inmediata sin requerir un nuevo trámite legislativo prolongado, la conversión del crédito en deuda efectiva presiona los indicadores de sostenibilidad fiscal y el margen de gasto de inversión del Estado. En comparación con contingencias pasadas donde se recurrió a reasignaciones presupuestarias drásticas que afectaron proyectos de infraestructura clave, la línea del BID otorga certidumbre financiera inmediata, trasladando sin embargo el costo de amortización a los siguientes ejercicios fiscales.
La efectividad real de los fondos disponibles dependerá de los mecanismos de fiscalización, la transparencia en la adjudicación de contratos y la trazabilidad del gasto de emergencia. Registros históricos de auditorías de la Contraloría General de la República y reportes de veeduría ciudadana en situaciones de desastre identifican recurrentes riesgos de sobrecostos e ineficiencia cuando se flexibilizan los controles de fiscalización previa. En este contexto, el uso intensivo del portal de compras públicas PanamaCompra y la rendición de cuentas sistemática sobre el destino específico de la donación de US$500.000 y de los tramos de crédito contratados resultarán indispensables para mitigar riesgos de opacidad y garantizar que los recursos se transformen eficazmente en alivio para la población afectada.
El respaldo financiero del Grupo BID proporciona a Panamá un amortiguador de liquidez clave para enfrentar la coyuntura generada por el sismo, combinando auxilio técnico inmediato con capacidad crediticia para la reconstrucción. No obstante, la gestión de estas herramientas sitúa a las autoridades ante el desafío de priorizar la atención humanitaria urgente sin descuidar la disciplina fiscal ni los estándares de integridad pública. La vigilancia ciudadana y el seguimiento mediante los canales institucionales de datos abiertos serán determinantes para evaluar si este apoyo financiero se traduce en una recuperación resiliente, transparente y oportuna de las zonas impactadas.
Organismo multilateral dispone donación y línea crediticia para contingencia nacional ante terremoto
Redacción: DNews507 – Fuente: Web oficial del CAF www.caf.com
Panamá, 12 de octubre de 2026 – Tras el evento sísmico registrado en territorio panameño, el panorama de atención a emergencias exige la activación de mecanismos inmediatos de respuesta técnica y financiera. En este contexto, el Banco de Desarrollo de América Latina y el Caribe (CAF) ha anunciado formalmente la movilización de recursos económicos destinados a respaldar la contingencia nacional. La medida busca atender de forma prioritaria las afectaciones derivadas de la crisis, articulando recursos no reembolsables con instrumentos de crédito para la posterior etapa de reconstrucción de infraestructuras e infraestructura básica.
El primer eje de la estrategia comunicada por el organismo multilateral contempla una donación directa por un monto de USD 250.000, catalogada como un aporte no reembolsable orientado a la atención humanitaria inmediata. Desde una perspectiva analítica del comunicado, este capital no requiere contraprestación ni endeudamiento por parte del Estado, constituyéndose en una inyección de liquidez de disponibilidad rápida para cubrir insumos de primera necesidad, albergues y asistencia médica primaria. Aunque la cuantía representa un porcentaje menor frente al impacto económico global que suele acarrear un terremoto, su valor operativo radica en la agilidad de desembolso ante situaciones donde la burocracia habitual puede ralentizar las labores iniciales de socorro.
En segundo lugar, la propuesta financiera de la CAF habilita una línea de financiamiento contingente para desastres naturales por un valor de hasta USD 50 millones. Al examinar el alcance de esta herramienta crediticia, se evidencia una diferencia sustancial entre la ayuda humanitaria directa y la estructuración de deuda soberana para la fase de recuperación. Esta facultad crediticia otorga al gobierno un respaldo presupuestario preaprobado de rápido acceso, diseñado para financiar obras de reconstrucción vial, reparación de servicios públicos e infraestructura crítica, asegurando que la gestión fiscal del Estado mantenga márgenes de maniobra sin comprometer el gasto corriente destinado a otros sectores prioritarios.
Asimismo, el pronunciamiento oficial resalta la coordinación directa entre la Presidencia Ejecutiva de la CAF, liderada por Sergio Díaz-Granados Guida, y el Ministerio de Economía y Finanzas (MEF) de Panamá. El discurso institucional explicita un compromiso bilateral dividido en dos fases operativas: la atención inmediata de las urgencias sociales y el posterior acompañamiento técnico en la reconstrucción. Esta alineación institucional demuestra la dependencia de los marcos fiscales nacionales respecto a la banca multilateral de desarrollo para gestionar choques externos, delegando en la cartera de economía la canalización y fiscalización de dichos fondos dentro del presupuesto general del Estado.
La efectividad real de esta donación y de la eventual activación de la línea de financiamiento dependerá de la celeridad con la que el Ministerio de Economía y Finanzas transfiera los recursos a los organismos de protección civil y ejecución de obras. Frente a la emergencia creada por el terremoto, la disponibilidad de herramientas financieras multilaterales establece una plataforma base para la recuperación; no obstante, el seguimiento riguroso sobre la asignación transparente y la ejecución oportuna de estos fondos continuará siendo el factor determinante para mitigar los daños sufridos por la población y las infraestructuras afectadas.


Editorial DNews507: Panamá muestra gran resiliencia ante sismo histórico

Panamá accederá a millonario financiamiento del BID tras devastador terremoto

CAF asigna $250.000 y $50 millones por terremoto en Panamá


-
 Turismo1 año ago
Un refugio moderno bajo el sello Choice Hotels en Calama, Chile
-
 Daily2 años ago
Movimiento de contenedores TEUs con 15.1% de crecimiento
-
 Ciencia y Salud1 año ago
Vacunas: Salvan vidas humanas y generan ahorros en los sistemas de salud
-
 Ciencia y Salud2 años ago
Foro abrió la discusión sobre la urgente necesidad de priorizar la atención de la salud visual de los panameños
-
 Ciencia y Salud2 años ago
Panamá busca revolucionar su sistema de salud con modelos innovadores de financiamiento y tecnología
-
 Ciencia y Salud2 años ago
Fedefarma llama a invertir en la salud de las mujeres por el bien de la familia, los sistemas de salud y la sociedad
-
 Innovación2 años ago
Samsung presentará en el CES 2025 las startups del C-Lab pioneras en IA, IoT, salud digital y robótica
-
 Daily1 año ago
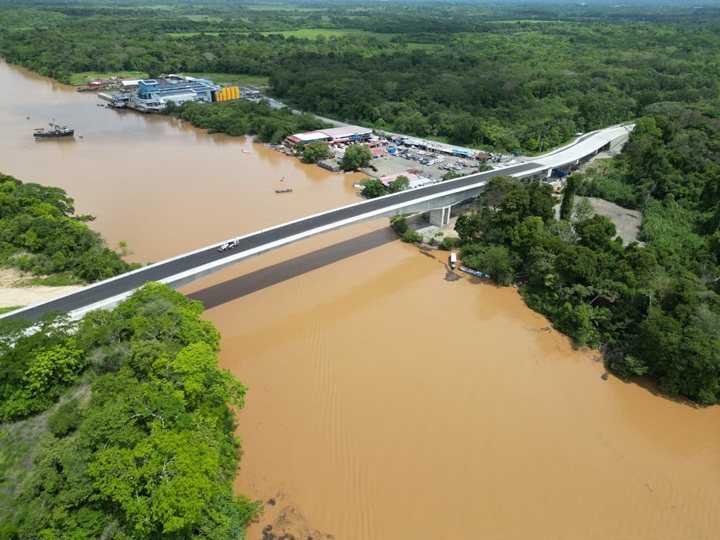
Puente vehicular sobre el Río Bayano entra en su fase final de construcción